(来源:领盛Optivest)港股配资
基本面总结:
1.美国初请失业金人数意外下降,劳动力市场趋稳但隐忧仍存。
美国上周首次申请失业救济金人数意外下降,但这一降幅可能夸大了劳动力市场的健康状况。美国劳工部周四数据显示,截至9月12日当周,经季节性调整后,首次申请州失业救济金人数减少1万人,至19.6万人;路透社调查的经济学家此前预计为20.8万人。这一意外下降可能反映劳动节假期前后市场波动,由于公共假期日期变化,申请数据很难进行季节性调整。总体趋势仍与劳动力市场一致,该市场在经历夏季大部分时间的波动后已恢复稳定。
美联储周三宣布自2023年7月以来首次加息,并暗示未来几个月可能进一步提高借贷成本。美联储主席凯文·沃什特别指出,劳动力市场是“强劲的基本标志之一”,并补充说,政策制定者认为失业率基本与充分就业相符。美联储隔夜基准利率上调0.25个百分点,至3.75%-4.00%区间。
申领失业救济金数据涵盖政府就9月份就业报告中的非农就业人数部分对雇主进行调查的那一周。8月份非农就业人数增加16.2万人,此前三个月的就业增长大幅放缓。申领报告还显示,在首次领取失业救济金后的一周,持续领取失业救济金人数,即可作为招聘情况指标的数值,在截至9月5日当周减少3.9万人,经季节性调整后为173万人。
劳动力市场稳定主要得益于较低的裁员率。经济学家表示,面对包括美以与伊朗之间的战争在内的诸多不利因素,企业仍然不愿增加招聘,这场战争推高了油价并加剧了通货膨胀。
2.美国8月新屋开工量意外下滑,多户住宅项目大幅减少。
美国8月份新建住宅项目意外放缓,降至疫情以来最弱水平之一,主要受多户住宅开工数量大幅下滑拖累。联邦政府周四发布的数据显示,8月住房开工量下降2.6%,年化至128万套。其中,多户住宅项目开工量下降近22%,年化率为35.7万套;独户住宅开工量增长7.6%,年化率达91.8万套,创下自3月以来的最快增速,增长主要来自西部和中西部地区。
尽管上月独户住宅开工量有所增长,但在抵押贷款利率上升和购房负担能力受限的背景下,住宅房地产市场仍面临挑战。鉴于住房库存仍远高于疫情前水平,开发商可能也不愿加快新房建设进度。
北京时间周五(9月18日),澳大利亚及美国基本面暂无重要数据公布。
经济资讯]article_adlist-->
招聘广告回升,加息压力骤增
Seek最新就业报告显示,经历12个月下滑后,8月招聘广告环比增0.5%,但每个职位申请人数接近历史最高,同比增1.7%。AI技能需求激增,智能体AI、AI伦理治理、计算机视觉和生成式AI相关广告分别增185%、154%、25%和16%;体力与技术工作仍不易被自动化取代。
IMF周四称,澳央行可能需要进一步加息,今年通胀将保持高位,然后逐渐回落至2%-3%目标。全球能源价格飙升可能推高通胀预期,需进一步收紧货币政策。预计未来两年经济增长放缓,但家庭支出和企业投资或比预期更具韧性,使通胀更久高。市场预计澳央行9月29日加息25个基点至4.6%的概率约84%-88%,年底达4.85%概率约50%。美联储隔夜加息25个基点至3.75-4%,加剧澳央行跟进压力。
汇丰预测房价将从峰值下跌13%,拖累经济增长。财富效应下,房价跌5%通常导致两年内消费支出降0.8%;若跌13%,两个季度GDP减约0.4%,长期减约1%。建筑业也受冲击,2017-19年低迷曾致住宅投资萎缩18%。房价下跌有助于通胀回落。
摩根大通称全球利率将进一步上涨,但澳大利亚未必。发达市场央行预计到2027年中累计加息100个基点。澳央行已加息0.75个百分点,走在前列。但澳大利亚就业市场疲软、房价下跌,泰勒规则表明不需要实质性紧缩。美元走强令澳元跌破0.7080,两年期美债收益率升至4.74%,利率差收窄增加进口通胀压力。
Van Eck认为澳央行别无选择,9月将加息至4.6%,油价上涨影响物流、制造和食品价格,服务业通胀仍高,最低工资涨6%可能推高工资增长。二季度GDP增0.4%,年化2.1%,放缓但强于预期。四大银行中,联邦、西太和澳新预测11月加息,国民银行预测9月29日。
政治资讯
工党大幅收紧签证,移民目标成硬指标
9月17日周四,澳大利亚内政部长托尼·伯克在国家新闻俱乐部宣布一系列移民收紧措施,称旨在恢复移民体系“完整性”,并将净海外移民预测视为必须实现的目标:从当前约30万人降至2028年约22.5万人。截至今年3月的一年,净海外移民为29.21万人。
主要措施包括:大多数国际学生不得携带伴侣和子女,仅太平洋岛国、东盟国家及博士等例外;背包客二签、三签引入抽签,二签上限4.5万、需完成88天偏远地区工作,三签上限5000、需工作6个月;所有访客签证通常附加“不得再次停留”条款;学生转学须申请新签证,续签只能升读更高学历;打击“签证跳跃”和逾期滞留,增聘100名合规官员、新增250张拘留床位,并研究将墨尔本前隔离设施改为移民拘留中心;修改移民中介规定,制裁鼓励无理申请者;改革积分测试,使建筑工人获得与大学学历同等认可,优先建筑、医疗、农业、渔业和教育;修改部长指令119,恢复背包客较快处理,但英国因自贸协定除外。
背景是极右翼“一国党”本周宣布三年削减75万临时移民,民调上升。伯克否认政策受其驱动,称住房压力要求控制需求驱动型移民,并警告反对党进一步削减将摧毁经济。澳大利亚大学联盟批评此举削弱对国际教育的信心。伯克强调移民对经济至关重要,近三分之二泥瓦匠在海外出生。工党还希望立法控制学生入境和虚假庇护申请,但缺乏议会支持。
金融资讯
周四,ASX 200指数上涨36点,涨幅0.4%,收于8732点,延续了前一交易日的涨势。此前,美联储宣布自2023年以来首次上调借贷成本,美国股指期货随之上涨。分析师表示,此举增强了美联储的信誉,并让市场对其抑制通胀的决心充满信心。本周早些时候,澳大利亚股市触及近十周低点,此后逢低买入的趋势持续,推动金融、工业和物流板块走强。受国内利率预期上升的影响,澳大利亚四大银行在经历了波动的一周后,股价上涨了1.3%至2.6%。保险公司股价也出现上涨,其中QBE上涨1.1%,澳大利亚保险(Insurance Australia)上涨0.6%。由于美国原油库存意外增加,油价回落,能源股表现疲软;矿业股也较为低迷,必和必拓(BHP)小幅下跌,力拓(Rio Tinto)股价持平。交易员们现在期待澳大利亚储备银行行长米歇尔·布洛克发表讲话,她将于周五在议会作证。
地缘战事
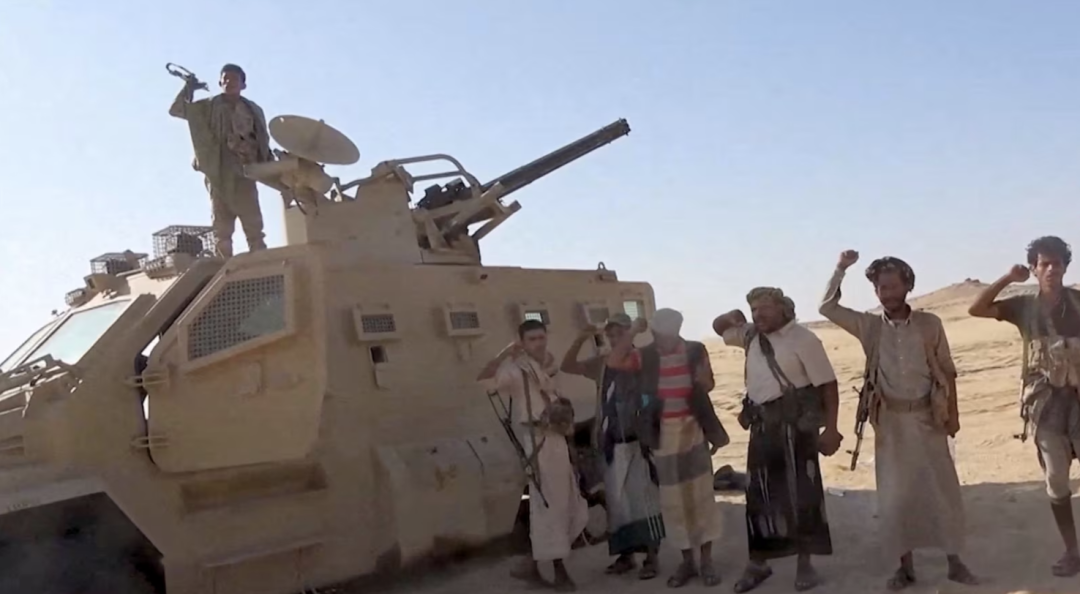
9月17日周四,沙特与也门胡塞武装在边境再次冲突,也门民众乘船逃往红海。胡塞控制的电视台称,沙特空袭哈杰省和塔伊兹附近。沙特民防部门称,一名也门人被塔伊夫上空拦截的无人机碎片击中身亡,为上周冲突升级以来首例死亡,此前80多人受伤。国际移民组织称,超10万也门人流离失所。胡塞武装自上周占领也门红海沿岸,称沙特发动数百次空袭,周三宣布击落一架沙特F-15。胡塞领导人称诉求是沙特停止封锁和侵略。
战争危及海湾石油替代路线。霍尔木兹海峡仍受限,伊朗称其已关闭直到美国解除封锁,并寻求向通过船只收费。美国海军试图引导船只通过,并对伊朗港口实施封锁。特朗普拒绝沙特军事支持打击胡塞的请求。他称面临是否重启对伊朗大规模袭击的“重大决定”。全球原油小幅回落但仍高于每桶100美元,美国柴油零售价创历史新高近6.40美元/加仑。美伊自6月临时协议破裂后无谈判,下周联合国大会将讨论战争。
俄乌方面,俄罗斯连夜用导弹和无人机轰炸基辅等城市,致20多人受伤。波兰紧急出动战机,热舒夫和卢布林机场暂时停飞。美国众议院通过已故参议员格雷厄姆推动的对俄制裁法案,送交特朗普签署。泽连斯基称其为“极其强大的工具”。克里姆林宫称制裁将使和平协议更难。俄袭击苏梅和敖德萨能源设施,乌方袭击雅罗斯拉夫尔炼油厂,损坏主要原油蒸馏装置AVT-3(占产能40%),炼油厂停止加工。该厂日产能30万桶,由俄油和俄气共同控股。
波兰总理图斯克援引情报称,俄罗斯计划对支持乌克兰的国家发动“混合”无人机和导弹袭击,旨在削弱北约援引相关条款的决心,可能与亲俄政党崛起的政治变革同时发生。波兰增加F-16和直升机活动,加强防空。图斯克周五访泽连斯基,讨论反弹道导弹联盟合作。
技术谋攻
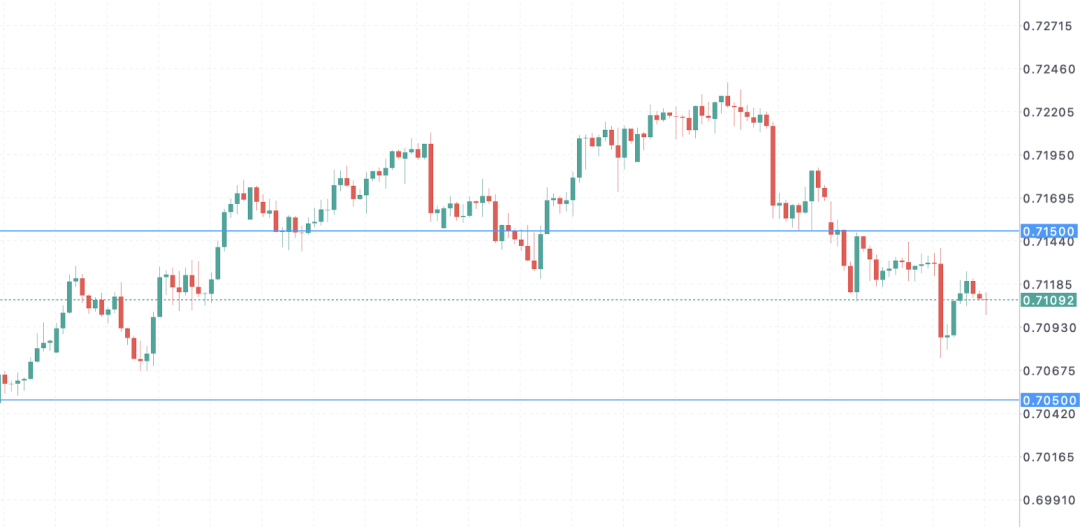
澳元短线价格走势区间展望
0.7150-0.7050
技术指标总结:
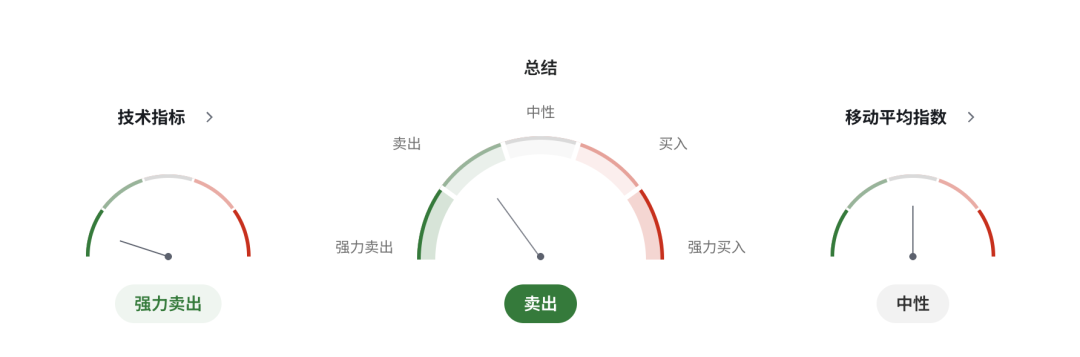
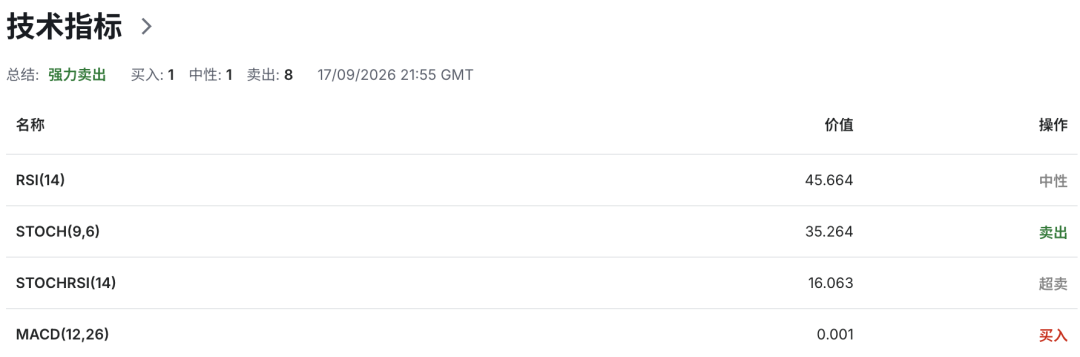
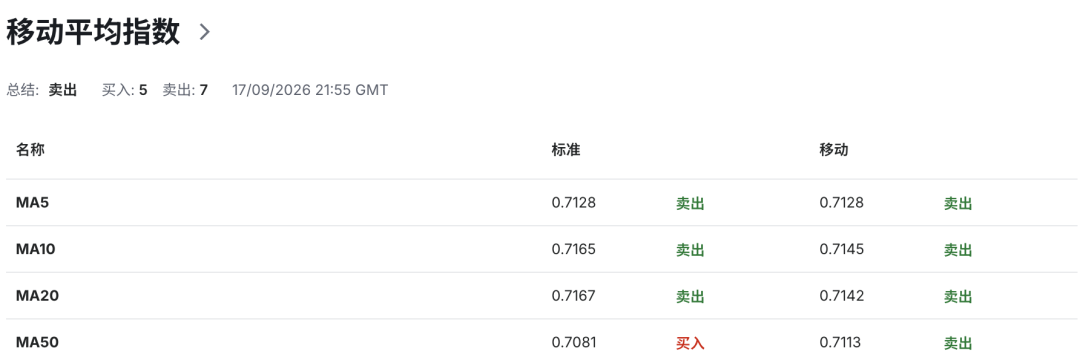
澳元兑美元周四小幅反弹,但美联储周三利率决议宣布加息后,美元在基本面与技术面均显示短期仍将维持走强,澳元则面临较大的下行压力。
美联储周三将基准隔夜利率上调0.25个百分点至3.75%-4.00%区间,为2023年7月以来首次加息。新任主席凯文·沃什加入一致通过的加息决定,并在会后将收紧政策的必要性部分归因于“正在加速增长的经济”,称包括劳动力市场在内的一系列数据表明经济走强,国内支出保持韧性,生产率增长强劲,资本投资活跃。美联储政策声明直言“通胀依然高企”,此次行动旨在更快实现2%的目标。这一表态与市场此前普遍预期沃什上任后会降息的判断明显背离,政策路径重新定价对美元构成直接支撑。
更关键的是利率预测传递的信号。最新季度经济预测显示,18位政策制定者中有16位预计年底前至少还会加息0.25个百分点,仅两位认为利率将保持稳定。除一人外,其余所有政策制定者都认为通胀面临上行风险,且不再将这些风险主要归因于一次性供给冲击。沃什本人未提交利率预测,但他明确指出,价格压力“似乎不再仅仅源于石油成本或进口关税”。这意味着美联储内部对通胀持续性的担忧,已从临时性因素转向更具结构性的判断,短期政策方向难以逆转。沃什选择部分归因于经济加速增长,而非单纯强调关税或能源成本,其潜台词是当前利率水平相对于经济增长动能仍不够具有限制性,加息空间尚未关闭。
从澳元一侧看,其自身基本面并不足以抵消美元走强带来的压力。澳大利亚央行8月维持现金利率在4.35%不变,虽仍高于美联储新目标区间上限,且四大银行均预期年底前还有一次加息,但利率优势并未在实际交易中转化为澳元支撑。澳元兑美元已连续五个交易日下跌,自9月高点约0.7250回落至略低于0.7100,六周来首次跌破50日均线。逻辑在于,当美元因美国利率上升而全面走强时,澳元作为风险敏感型货币通常随其他非美货币一同下跌,利率优势在美元主导的行情中难以独立发挥作用。即便澳洲联储在9月29日会议上选择加息,美联储预测今年还将有一次0.25个百分点的加息,利差收窄的方向并未改变。
澳大利亚国内经济数据同样未能提供有力支撑。8月失业率由7月的4.4%升至4.5%,就业人数减少15,800人,澳新银行经济学家预计劳动力市场状况将趋于宽松,失业率在未来数月逐步温和上升。二季度GDP同比增长2.1%虽超出预期,但分析人士指出家庭消费与企业投资等主要内需指标显示经济增长的内生动力仍显不足。大宗商品方面,铁矿石价格在9月中旬持续走低,澳洲粉矿62%品位远期现货价格已降至每干吨96.4美元,较前一周同期下跌逾6美元。对于澳元这一典型商品货币而言,铁矿石价格走弱直接削弱了汇率的外部支撑。
四小时级别布林带指标显示,澳元兑美元持续运行于中轨下方,布林带上中下三轨同步拐头向下,反映短线空头动能占据主导。盘面上,0.7150一线为布林带上轨对应的短线动态阻力,0.7120中轨位置构成日内多空强弱的核心分界线,0.7090下轨则为汇价提供短线动态支撑。14周期RSI指标由30下方的超卖区间反弹至40上方,但仍处于50下方的弱势区间,反映短线超卖压力有所缓解,但反弹动能有限,整体仍未摆脱弱势格局。从四小时趋势结构看,汇价已构建高低点同步下移的空头结构,短线趋势偏弱。若澳元持续承压,短线支撑位于0.7050区域,若该位置失守,空头将进一步下探0.7000甚至更低;短线阻力方面,上方0.7150区域若被突破,或将进一步测试前高0.7230区域甚至更高水平。
综合来看,美联储加息及后续政策指引构成美元短期强势的核心支撑,澳元自身基本面缺乏独立反弹条件,四小时技术结构也仍偏空。周四的小幅反弹更可能属于连续下跌后的技术性修正,而非趋势反转信号。若0.7090至0.7050支撑区域被跌破,汇价可能进一步下探0.7000;只有重新站上0.7120中轨并有效突破0.7150,才可能缓解短线下行压力,并测试0.7230前高。整体上,在美元维持强势的背景下,澳元兑美元短期仍以承压回落为主。
澳元短线价格走势路径参考:
上升:0.7150-0.7230
下降:0.7050-0.7000
合理规划资金(仓位),控制风险(止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天赔光的!注⚠️:
以上建议仅供参考。
投资有风险,入市请谨慎。
领盛金融Optivest顾问
(转载请注明:转自公众号领盛金融optivest)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭建 港股配资
2026-09-19
2026-09-19
2026-09-19
2026-09-19
2026-09-17
2026-09-17
2026-09-16
2026-09-16
2026-09-15
2026-09-15
2026-09-14
2026-09-14
2026-09-13
2026-09-13
2026-09-12